신용점수 올리는 방법 — 1~1,000점 체계 이해하고 연체·납부 실적부터 관리
신용점수 올리는 방법은 연체를 막고 통신·공공요금 같은 납부 실적을 쌓는 데서 시작합니다. 2021년 1월 1일부터 신용등급 대신 1~1,000점 신용점수가 쓰이며, 카드 발급·서민금융 기준도 점수로 바뀌어 관리 순서를 정리했습니다.
신용점수 올리는 방법 5초 요약
2021년 1월 1일부터 모든 금융권이 신용등급(1~10등급) 대신 신용점수(1~1,000점)를 씁니다. 점수를 올리는 기본은 연체를 만들지 않는 것이고, 대출·카드 이력이 적은 사람은 통신요금·공공요금·국민연금·건강보험료를 6개월 이상 제때 낸 납부 실적을 신용평가회사에 내면 가점을 받을 수 있습니다. 점수가 오르면 대출받은 곳에 금리인하요구권도 쓸 수 있습니다.
- 점수 체계2021.1.1부터 1~1,000점
- 기본연체 만들지 않기
- 이력 적을 때6개월 납부 실적 제출
- 오른 뒤금리인하요구권 신청
본문 목차궁금한 내용으로 바로 이동합니다
신용점수 올리는 방법의 기본은 연체를 만들지 않는 것입니다. 2021년 1월 1일부터 금융권은 신용등급 대신 1~1,000점 신용점수를 쓰고, 대출·카드 이력이 적은 사람은 통신요금 같은 6개월 납부 실적을 내서 가점을 받을 수 있습니다.
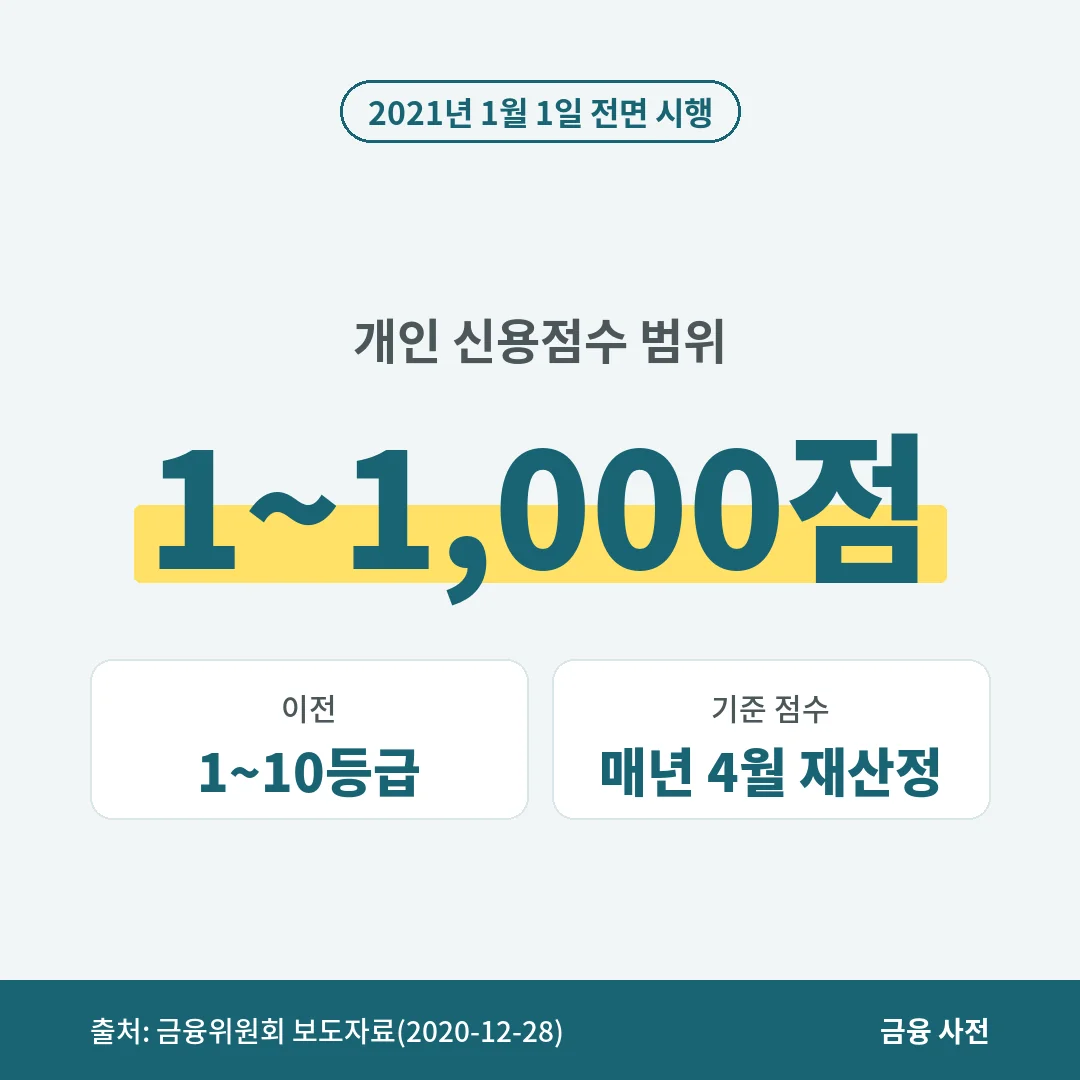
신용점수, 등급에서 점수로 바뀌었습니다
금융위원회에 따르면 2021년 1월 1일부터 개인신용평가회사(CB사, 개인의 신용을 평가하는 회사)는 신용등급 대신 **개인신용평점(신용점수)**만 산정해 제공합니다. 1등급, 2등급처럼 끊어서 보던 방식을 1~1,000점으로 잘게 나눈 것입니다.
금융회사는 이 점수를 바탕으로 자체 평가를 더해 대출 심사를 합니다. 그래서 점수가 조금만 올라도 대출 조건이 달라질 수 있습니다.
점수로 바뀐 주요 기준
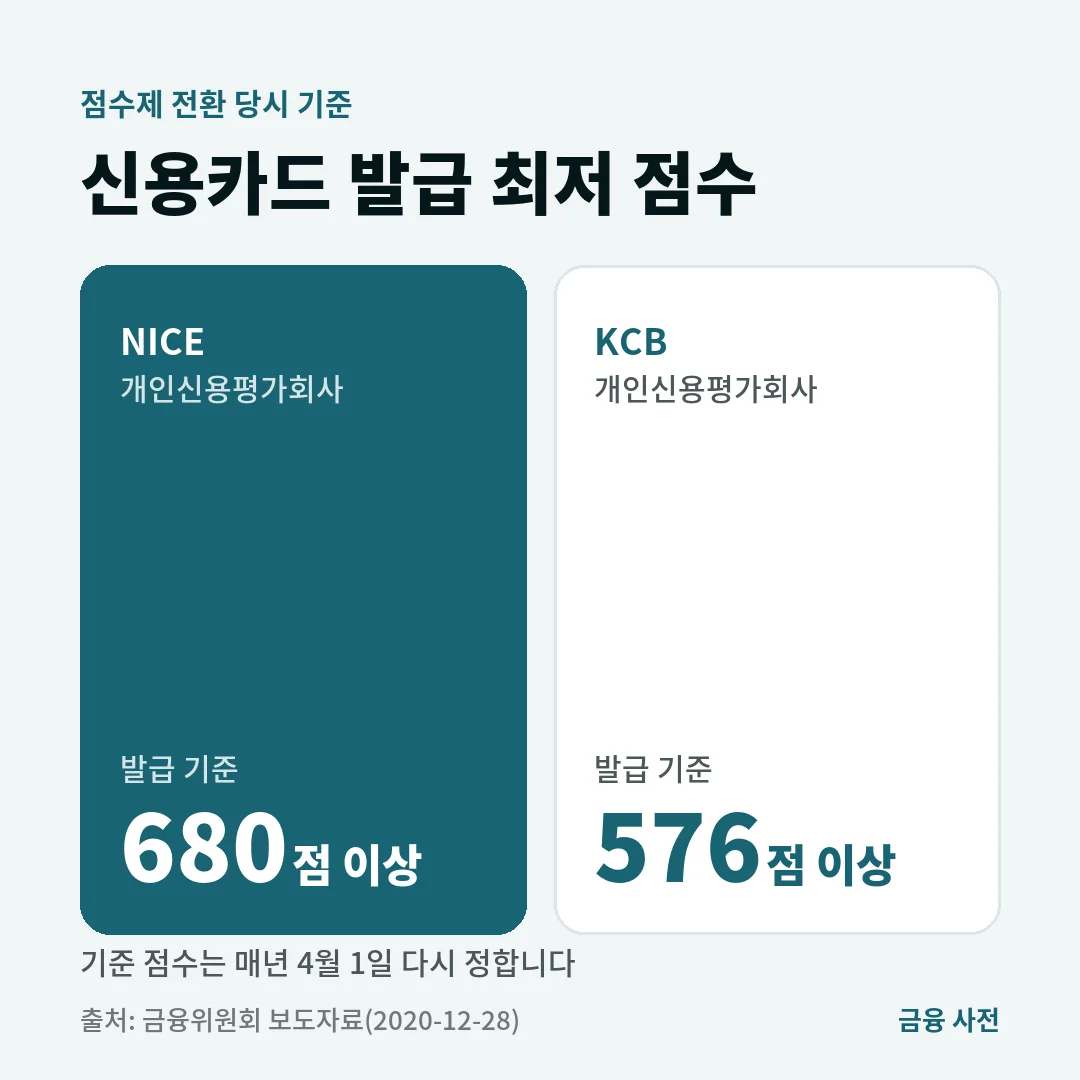
법령에 있던 등급 기준도 점수로 바뀌었습니다. 아래는 전환 당시 금융위원회가 밝힌 기준입니다.
| 구분 | 전환 전 | 전환 후(NICE / KCB) |
|---|---|---|
| 신용카드 발급 | 6등급 이상 | 680점 이상 / 576점 이상 |
| 서민금융상품(햇살론 등) | 6등급 이하 | 744점 이하 / 700점 이하 |
| 중금리 대출 한도 우대 | 4등급 이하 | 859점 이하 / 820점 이하 |
이 기준 점수는 매년 4월 1일 전년도 전 국민 점수 분포로 다시 정합니다. 올해 기준은 이용하려는 금융회사에서 확인합니다.
신용점수 올리는 방법 4가지
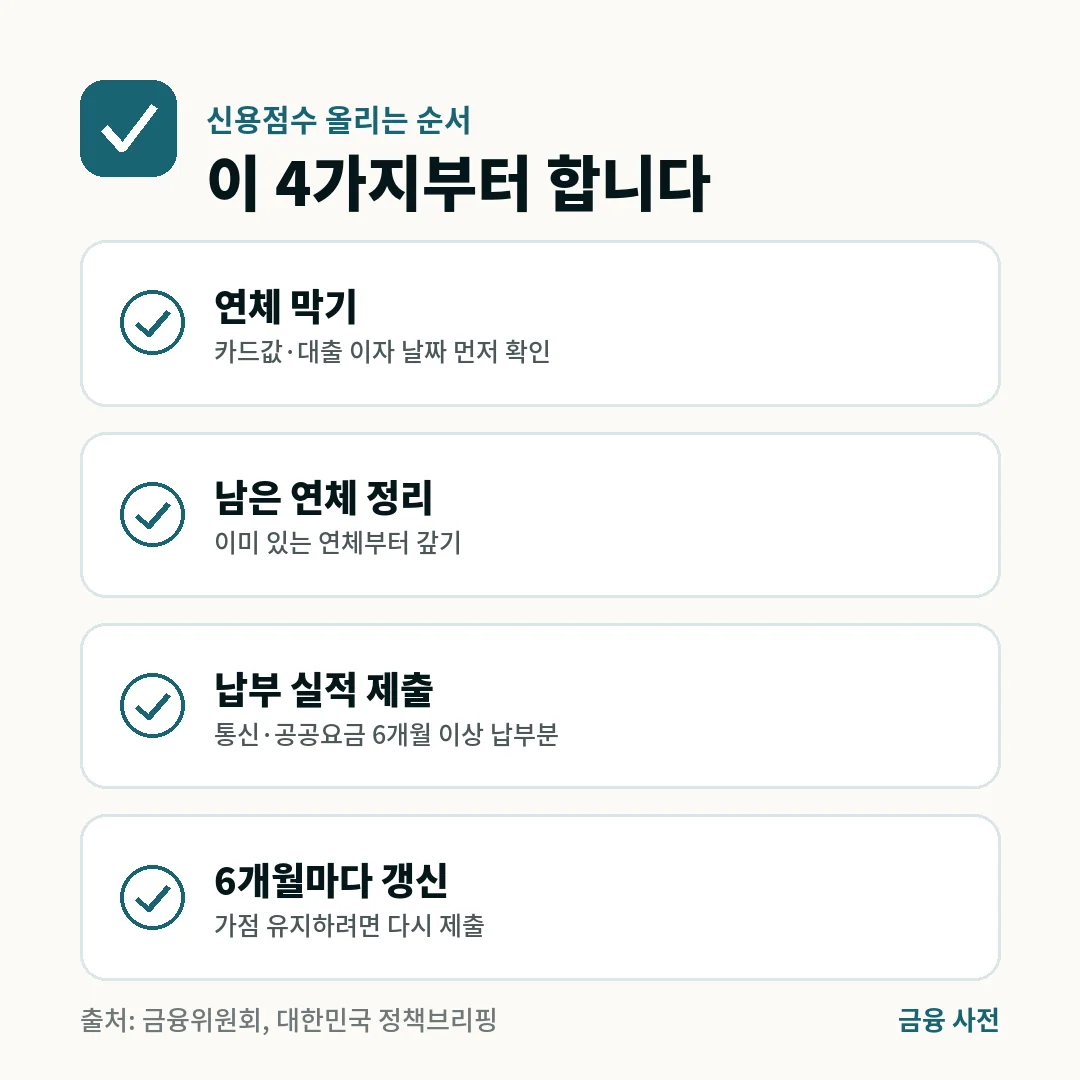
- 연체를 만들지 않습니다. 연체는 신용평가에서 대표적인 부정적 정보입니다. 카드 결제일과 대출 이자 날짜를 휴대폰 달력에 적어 둡니다.
- 남은 연체부터 정리합니다. 이미 연체가 있다면 새 대출보다 그 연체를 갚는 것이 먼저입니다.
- 비금융 납부 실적을 냅니다. 정책브리핑 자료에 따르면 2016년 1월 21일부터 통신요금, 공공요금(도시가스·수도·전기), 국민연금, 건강보험료를 6개월 이상 제때 낸 내역을 CB사에 내면 평가에 반영됩니다.
- 6개월마다 다시 냅니다. 같은 자료는 가점을 유지하려면 6개월마다 자료를 계속 내야 한다고 안내했습니다.
대출 전 확인: 많은 사람들이 대출을 한 번도 안 쓰면 점수가 가장 높다고 생각하지만, 의외로 거래 이력이 없으면 점수가 낮게 나올 수 있습니다. 정책브리핑 자료도 연체 위주로 평가되다 보니 대출 이력이 없는 사람의 등급이 낮게 나올 수 있다고 설명했습니다. 사회초년생이라면 납부 실적 제출부터 챙기는 편이 낫습니다.
납부 실적 제출 순서
- 통신사·한국전력·도시가스 회사·국민건강보험공단 등에서 최근 6개월 납부 내역을 받습니다.
- 이용하는 CB사 누리집이나 앱에서 비금융정보 등록 메뉴를 찾습니다.
- 납부 내역과 본인 확인 서류를 내고, 정보 제공에 동의합니다.
- 결과를 확인합니다. 2016년 안내 기준으로는 일주일 안에 회신했습니다.
제출 방식은 CB사마다 다르고 바뀔 수 있으니 각 회사 안내 화면을 기준으로 합니다.
점수가 오른 뒤 할 일
신용점수가 오르면 이미 받은 대출의 금리를 낮춰 달라고 요구할 수 있습니다. 금융위원회 안내에 따르면 개인은 취업, 승진, 재산 증가, 개인신용평점 상승이 있을 때 금리인하요구권을 쓸 수 있고, 결과는 10영업일 이내에 알려 줍니다. 자세한 순서는 금리인하요구권 신청 방법에 정리했습니다.
마무리
신용점수는 연체를 막고 납부 실적을 쌓는 식으로 천천히 올라갑니다. 오늘은 카드 결제일과 대출 이자 날짜를 달력에 적어 두시기 바랍니다. 내가 「대출 이력이 적은 쪽」인지 「연체 정리가 먼저인 쪽」인지부터 확인해 보시기 바랍니다. 작은 관리가 모이면 대출 조건이 달라집니다. 더 낮은 금리로 옮기는 방법은 대환대출 신청 방법을 참고하시기 바랍니다.
※ 본문에 소개된 제도와 금액은 2026년 11월 기준입니다. 정부 정책과 지방자치단체 공고에 따라 대상·금액·신청 기간이 변경될 수 있으니 작성 전 공식 홈페이지에서 최신 내용을 확인하세요.
자주 묻는 질문
Q신용등급과 신용점수는 무엇이 다른가요?
금융위원회에 따르면 2021년 1월 1일부터 개인신용평가회사(CB사)는 1~10등급 대신 1~1,000점 신용점수만 산정해 제공합니다. 같은 등급 안에서도 차이를 더 잘게 나누기 위한 변화입니다.
Q신용점수는 어디서 매기나요?
개인신용평가회사(CB사)가 매깁니다. 금융회사는 이 점수에 자체 평가를 더해 대출 심사를 합니다. 그래서 같은 사람도 회사마다 점수가 조금 다르게 나올 수 있습니다.
Q신용카드는 몇 점이면 만들 수 있나요?
금융위원회가 점수제 전환 때 바꾼 법령 기준은 신용카드 발급이 NICE 680점 이상, KCB 576점 이상이었습니다. 이 기준 점수는 매년 4월 1일 전년도 점수 분포로 다시 정하므로 최신 기준은 금융회사에서 확인합니다.
Q연체가 신용점수에 가장 큰 영향을 주나요?
연체는 신용평가에서 대표적인 부정적 정보입니다. 점수를 올리려면 먼저 새 연체를 만들지 않고, 이미 연체가 있다면 갚는 것부터 시작하는 것이 기본입니다.
Q대출이나 카드를 쓴 적이 없으면 점수가 낮은가요?
그럴 수 있습니다. 정책브리핑 자료는 연체 등 부정적 정보 위주로 평가되어 대출 이력이 없는 사람의 등급이 낮게 나올 수 있다고 설명했습니다. 이럴 때 비금융 납부 실적 제출이 도움이 됩니다.
Q통신요금 납부 실적으로 점수를 올릴 수 있나요?
2016년 1월 21일부터 통신요금·공공요금(도시가스·수도·전기)·국민연금·건강보험료를 6개월 이상 낸 내역을 CB사에 내면 평가에 반영됩니다. 가점을 유지하려면 6개월마다 다시 냅니다.
Q납부 실적은 어떻게 내나요?
2016년 안내 기준으로는 납부 실적 증빙자료, 본인 확인 서류, 정보제공 동의서를 CB사에 우편·팩스·방문으로 냈고 일주일 안에 결과를 알려 줬습니다. 지금은 CB사 누리집·앱에서 내는 방식도 있으니 각 CB사 안내를 확인합니다.
Q햇살론 같은 서민금융은 몇 점부터 대상인가요?
점수제 전환 때 기준은 NICE 744점 이하, KCB 700점 이하(하위 20%)였습니다. 이 기준도 매년 바뀔 수 있어 서민금융진흥원 안내로 확인합니다.
Q점수가 오르면 이미 받은 대출 금리도 내려가나요?
자동으로 내려가지는 않습니다. 금리인하요구권을 신청해야 하고, 금융회사가 신용상태 개선을 확인한 뒤 수용 여부를 정합니다. 결과는 10영업일 이내에 알려 줍니다.
Q점수를 한 번에 크게 올리는 방법이 있나요?
공식 자료에 그런 방법은 없습니다. 연체를 막고 납부 실적을 쌓는 식으로 꾸준히 관리하는 것이 기본입니다. 「점수를 올려 준다」며 돈을 요구하는 연락은 조심해야 합니다.
출처
- 금융위원회 보도자료 「’21.1.1일부터는 신용점수로 자신의 신용을 확인하세요」 — 1~1,000점 전환, 카드 발급 NICE 680점·KCB 576점 이상, 서민금융 744점·700점 이하, 매년 4월 1일 기준 점수 재산정 (2020-12-28)
- 대한민국 정책브리핑 — 6개월 이상 통신·공공요금·국민연금·건강보험료 납부 내역 제출 시 신용평가 반영, 6개월마다 재제출, 일주일 내 회신 (2016-02-23)
- 금융위원회 「금리인하요구권」 안내 — 개인신용평점 상승 시 신청 가능, 결과 10일 이내 통지(정책브리핑은 10영업일) (2023-03-20)
이 페이지는 정보 기준일의 금융당국·공공기관 공식 안내를 바탕으로 한 일반 안내입니다. 금리·한도·조건은 바뀔 수 있으니 신청 전에 금융회사와 공식 안내에서 확인하시기 바랍니다. 편집 원칙 보기